
福建用户提问:5G牌照发放,产业加快布局,通信设备企业的投资机会在哪里?
四川用户提问:行业集中度不断提高,云计算企业如何准确把握行业投资机会?
河南用户提问:节能环保资金缺乏,企业承受能力有限,电力企业如何突破瓶颈?
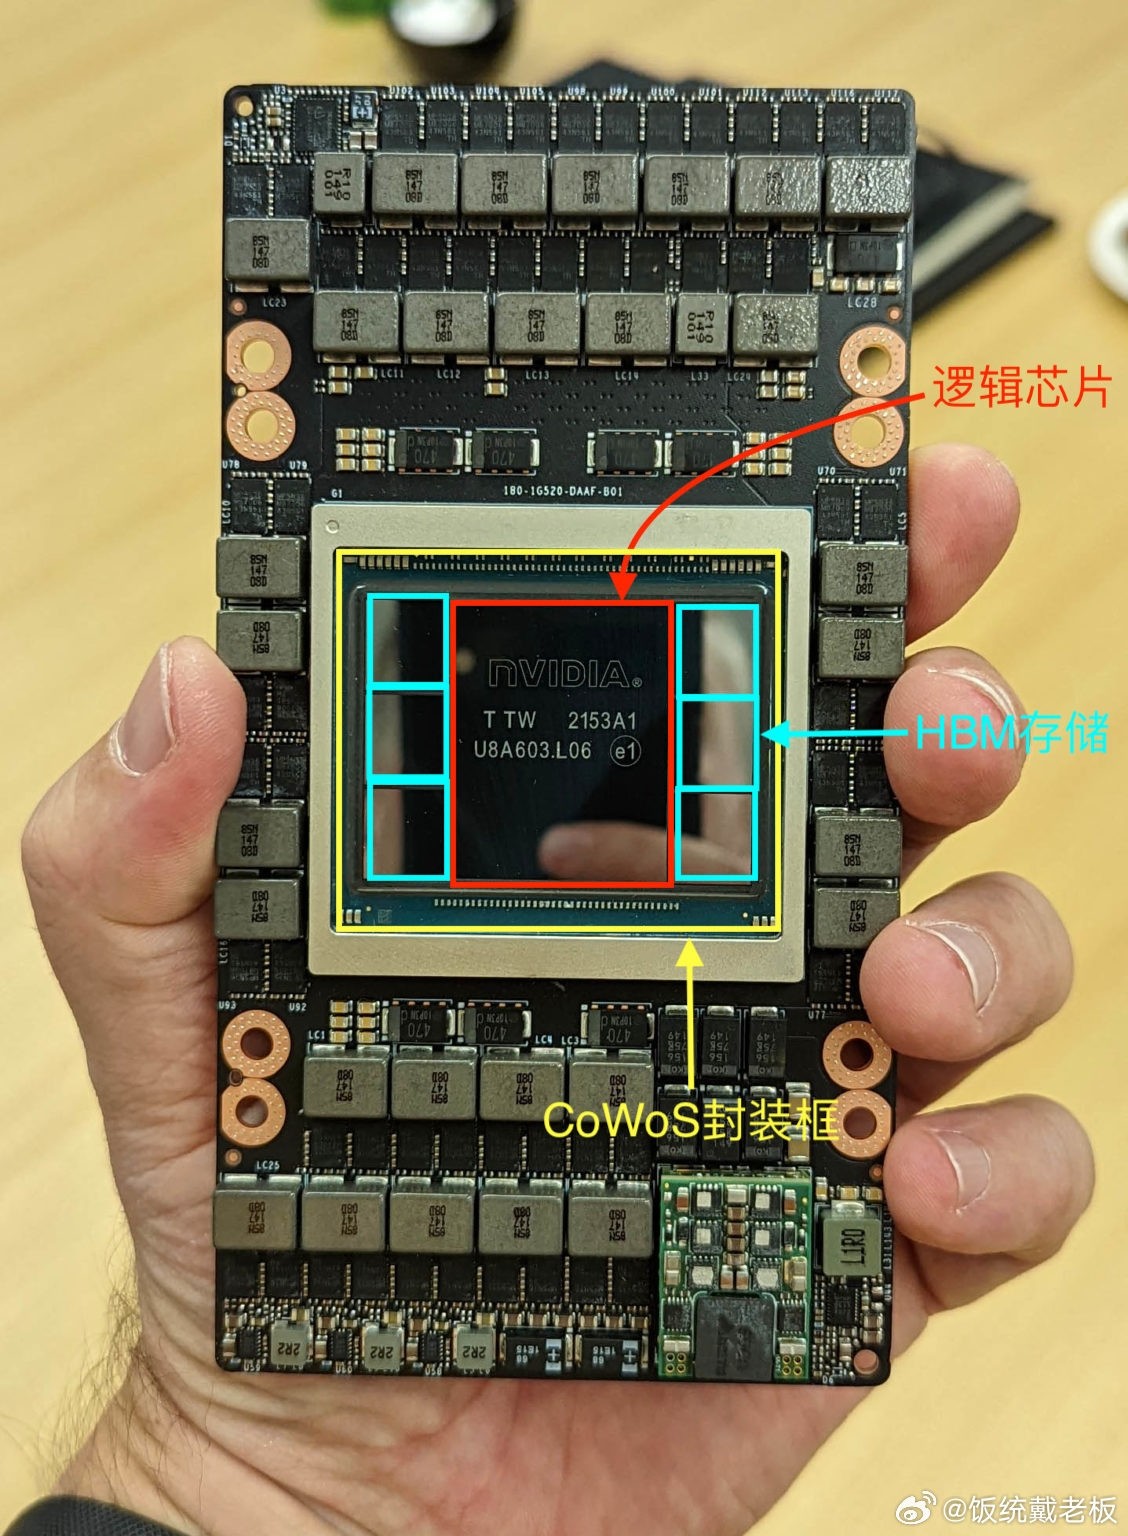
智算硬件,是指为人工智能计算任务提供物理支撑的设备和组件的总称,主要包括AI芯片(GPU、FPGA、ASIC等)、AI服务器、高速互联设备(光模块、交换机)、高性能存储系统,以及配套的数据中心基础设施(供配电、液冷散热等)。
在数字经济浪潮席卷全球的今天,算力已彻底脱离单纯的技术指标属性,演变为集信息计算力、网络运载力与数据存储力于一体的新型生产力。
智算硬件,是指为人工智能计算任务提供物理支撑的设备和组件的总称,主要包括AI芯片(GPU、FPGA、ASIC等)、AI服务器、高速互联设备(光模块、交换机)、高性能存储系统,以及配套的数据中心基础设施(供配电、液冷散热等)。
中研普华产业研究院《2026-2030年中国智算硬件行业全景调研与投资战略研究咨询报告》分析认为,这些硬件共同构成了智算中心的核心底座,支撑着大模型训练与推理、科学计算、智能驾驶等复杂任务的运行。
从产业布局来看,中国智算硬件行业已形成东数西算的总体空间格局。八大国家算力枢纽节点与多个智算集群协同布局,截至2026年7月底,八大国家算力枢纽及三个算电协同发展区已建成智算规模,占全国比重超过85%。
河北、江苏、广东、上海、北京等地综合算力能力表现突出,内蒙古、山西、贵州等地则凭借能源和气候优势成为重要支撑力量,全国形成了头部引领、多点支撑、梯度分化的发展格局。
从产业链结构来看,智算硬件行业可清晰划分为三大层次:上游设施层,涵盖AI芯片、存储芯片、光模块、高速连接器、液冷散热组件等核心零部件;中游运营层,包括AI服务器整机制造、智算中心建设与运营、算力租赁服务等。
下游应用层,则覆盖云计算、大模型训练推理、智能制造、自动驾驶、医疗AI等千行百业的智能化场景。六大核心模块——算力芯片、服务器、高速互联、存储、数据中心、AI软件平台——协同运作,构成一套完整可用的智算硬件生态体系。
中国智算硬件行业正处于规模扩张与结构优化并行的黄金发展期。根据公开数据,2025年我国算力市场规模预计达到8351亿元,同比增长超过30%。
截至2025年9月,全国在用算力中心机架总规模达1250万标准机架,智能算力规模达1053EFlops(FP16半精度)。
进入2026年,增长势头更为迅猛——截至2026年6月底,中国智能算力规模已达2185EFlops;截至2026年7月底,全国智算总规模达到245万PFLOPS(FP16),全国已建成42个万卡级智算集群,在用机架突破1556万架。
从细分赛道来看,AI芯片作为产业链最核心的环节,2025年中国AI芯片市场规模预计达2089亿元。2025年国内AI加速卡总出货量约400万张,其中国产芯片出货165万张,本土市场份额首次突破41%,标志着国产算力从概念替代正式进入规模化商用拐点。
2026年国产算力细分赛道规模预计在2300至2500亿元之间,行业年均增速维持在50%以上。智算中心供配电系统市场2024年规模达240亿元,预计到2029年将接近900亿元,增长空间可观。
中国智算硬件行业的高速增长,源于政策引导、需求爆发与国产替代三大引擎的共振。
政策层面,从东数西算工程到数字中国整体布局,再到2026年工信部印发的普惠算力赋能中小企业专项行动,政策体系持续完善。2026年,算电协同首次被写入政府工作报告,纳入国家新基建工程。
尤为值得关注的是,自2026年9月1日起,央企国企新建智算中心的AI芯片、服务器、光模块等国产化采购比例不得低于75%,这一硬性指标将国产化从加分项提升为入场券,极大加速了国产智算硬件的规模化应用。
需求层面,随着大模型技术从训练端向推理端全面转移,智能体(Agent)、智能驾驶、医疗AI、教育AI等细分场景加速落地,对算力的消耗呈指数级增长。
2025年,阿里、腾讯、百度、字节跳动四家头部互联网企业在AI领域的资本支出合计超过500亿美元,且后续仍有上调空间。越来越多的互联网企业和电信运营商开始自建智算中心,需求外溢效应显著,第三方算力服务商迎来快速发展窗口。
国产替代层面,在外部技术限制持续加码的背景下,国产算力芯片实现了从能用到好用的关键跨越。华为昇腾以约20%的市场份额位居国产第一,寒武纪、海光信息、沐曦、摩尔线程等企业紧随其后。
互联网大厂自研芯片(如阿里平头哥、百度昆仑芯)也在快速成熟,两股力量互相咬合,共同推动国产AI芯片市场份额持续攀升。不过,行业也清醒认识到,在高端训练芯片的先进制程、软件生态及多卡互联等系统级能力上,国产产品仍存在一定差距,追赶之路仍需持续投入。
过去几年行业核心矛盾集中在高性能算力供给缺口,未来五年产业主线将转向异构算力统一调度、能耗成本优化、行业垂直模型训推一体化交付,智算硬件的价值实现将从建设驱动转向运营驱动。
电力短缺已成为智算扩张的硬约束,算电协Kaiyun官方入口同技术——包括柔性负荷调度、全栈能效优化、源网荷储一体化等——将走向规模化应用,智算中心将从固定负荷转变为可调度、可优化的绿色资产。液冷散热技术(冷板式、浸没式、喷淋式)也将加速替代传统风冷方案。
2025年智能算力已占全球算力的七成以上,预计到2030年这一比重将突破九成。推理请求的数量、调用频次和在线时长呈指数级上涨,Token性价比将成为智算中心的核心竞争力,PD分离架构等精细化运营方案将广泛普及。
预计到2030年前后,国产AI芯片在先进封装(Chiplet 2.5D/3D)、高速互联、国产软件生态等方面将取得实质性突破,从芯片到连接器、从光模块到散热系统的全链条自主可控将逐步实现。算力银行、算力超市等新型算力交易模式也将推动算力走向普惠化。
第五,高速互联与存储环节价值凸显。随着智算集群规模从千卡走向万卡甚至十万卡级别,GPU间通信效率直接决定训练速度,高速光模块、OCS光交换等技术路线的重要性将持续提升,高速存储、分布式存储的需求也将同步放量。
对于投资者和企业战略决策者而言,2026-2030年的中国智算硬件行业蕴含着丰富的结构性投资机会:
在上游核心环节,AI芯片(GPU及ASIC)赛道仍是最具爆发力的领域,国产替代逻辑叠加需求放量,具备技术壁垒和规模化交付能力的企业值得重点关注。
先进封装(Chiplet)作为高性能芯片的关键工艺,正处于产业化的关键节点。高速光模块和高速连接器领域受益于集群规模扩大,确定性较强。
在中游运营环节,头部AI服务器厂商已迎来业绩爆发拐点,传统IDC企业向AIDC(智算中心)的转型也创造了显著的价值重估空间。算力租赁服务商在需求外溢背景下有望持续受益。
在配套基础设施环节,液冷散热系统、供配电设备等细分领域市场规模增长明确,具备技术优势和客户粘性的企业值得关注。
对于市场新人而言,建议重点关注国产算力生态中软件适配这一薄弱环节——硬件的国产替代正在加速,但软件生态的建设仍是长期工程,围绕国产芯片的编译器、框架适配、性能调优等领域存在较大的创业和服务机会。
中研普华产业研究院《2026-2030年中国智算硬件行业全景调研与投资战略研究咨询报告》结论分析认为,在看到行业广阔前景的同时,也需警惕以下风险:一是技术迭代风险,AI芯片架构演进迅速,技术路线选择失误可能导致前期投入沉没;二是政策执行节奏的不确定性,国产化比例要求的落地进度可能受产业实际供给能力制约;
三是供需结构性错配风险,部分地区可能出现智算中心建设过热但实际利用率不足的情况;四是国际贸易环境变化对供应链的潜在冲击;五是电力供给瓶颈可能制约智算中心的扩张速度。
本文内容基于公开信息及行业研究资料整理撰写,仅供参考,不构成任何投资建议或决策依据。文中所引用的数据和信息均来源于公开渠道,作者已尽合理努力确保其准确性和时效性,但不对数据的完整性、准确性作任何明示或暗示的保证。
市场存在不确定性,行业发展和企业经营受多重因素影响,投资者和相关决策者应结合自身情况独立判断,审慎决策。因使用本文内容所产生的任何直接或间接损失,作者不承担任何法律责任。
3000+细分行业研究报告500+专家研究员决策智囊库1000000+行业数据洞察市场365+全球热点每日决策内参